電池リサイクル市場は2034年へ拡大、勝敗を分ける回収網の質
ニュースの概要
市場調査会社のFortune Business Insightsが、電池リサイクル市場について2034年までの規模や成長見通しをまとめたレポートを公開しました。電気自動車の普及と、スマートフォンや家電、蓄電設備などで使われるリチウムイオン電池の増加を背景に、使用済み電池の発生量が今後大きく増えるという見立てです。あわせて、コバルトやニッケル、リチウムといった資源の価格変動や供給の偏りへの懸念、各国で進む環境規制の強化も、市場を押し上げる要因として挙げられています。数字そのものよりも、何が成長を左右するのかを読み解くことが、事業を考える人には大切になります。
引用元: バッテリーリサイクル市場規模、シェア、成長レポート[2034年](Fortune Business Insights)
分析・見解
成長予測の裏にある、使用済み電池の発生時期
市場調査の成長率は、電気自動車の販売台数から機械的に計算されることが多いです。ただし、電池は売れた直後にごみになるわけではありません。車載電池の寿命はおおむね8年から15年です。そのため、本格的に大量の使用済み電池が出てくるのは、2030年前後から2030年代にかけてと考えるのが自然です。
足元のリサイクル原料の多くは、実は電池工場で出る不良品や端材です。つまり2034年までの前半は工場由来の原料が中心になり、後半に市場から回収される使用済み電池が急増する二段構えになります。この時間差を読み違えると、設備投資が早すぎて稼働率が上がらない事態を招きます。
技術の優劣は回収率とコストで決まる
再資源化には大きく二つの方法があります。ひとつは高温で溶かして金属を取り出す方法です。もうひとつは、薬液で溶かして金属を取り出す方法です。前者は処理が速くて既存設備を使えますが、リチウムが回収しにくい弱点があります。後者は多くの金属を高い純度で取り出せますが、薬品の使用量と排水処理が重荷になります。
さらに近年は、電池の正極材をほぼそのまま再生する直接再生という方法も研究が進んでいます。実用化できれば工程が短くなります。ただし、電池の種類が多様化している現状では、設備を一本化しにくいという現実があります。たとえば、コバルトを減らした鉄系の電池が増えると、回収できる金属の価値が下がります。技術が優れていても、扱う電池の中身が変われば採算が崩れるのです。
資源の確保策として見たときの本当の価値
リサイクルは環境対策として語られがちです。しかし経営の視点では、資源調達のリスク分散という性格のほうが強いです。ニッケルやコバルトは産出国が限られ、価格が短期間で大きく動きます。国内で回収した電池から金属を取り戻せれば、輸入に頼る割合を下げられます。
この発想は、日本が金属スクラップや都市鉱山と呼ばれる使用済み家電からの金属回収で培ってきた考え方と地続きです。電池はその最新版にあたります。自動車メーカーや電池メーカーが、リサイクル会社と長期の買い取り契約を結ぶ動きが増えているのも、この調達安定の狙いがあるためです。
規制と履歴管理が参入の壁を高くする
欧州では、電池の製造から廃棄までの情報を記録する電池パスポートの導入が進みます。再生材の最低使用比率を義務づける動きもあります。こうした規則が整うと、リサイクルで取り出した金属を一定量使うことが前提になります。再生材の需要が政策で生まれるため、市場は安定しやすくなります。
一方で、記録と証明にかかる手間は参入者にとって負担です。結果として、情報管理まで一体で担える企業が有利になり、小規模な業者は提携を迫られる可能性があります。
ビジネスへの影響
回収網を持つ側が主導権を握る
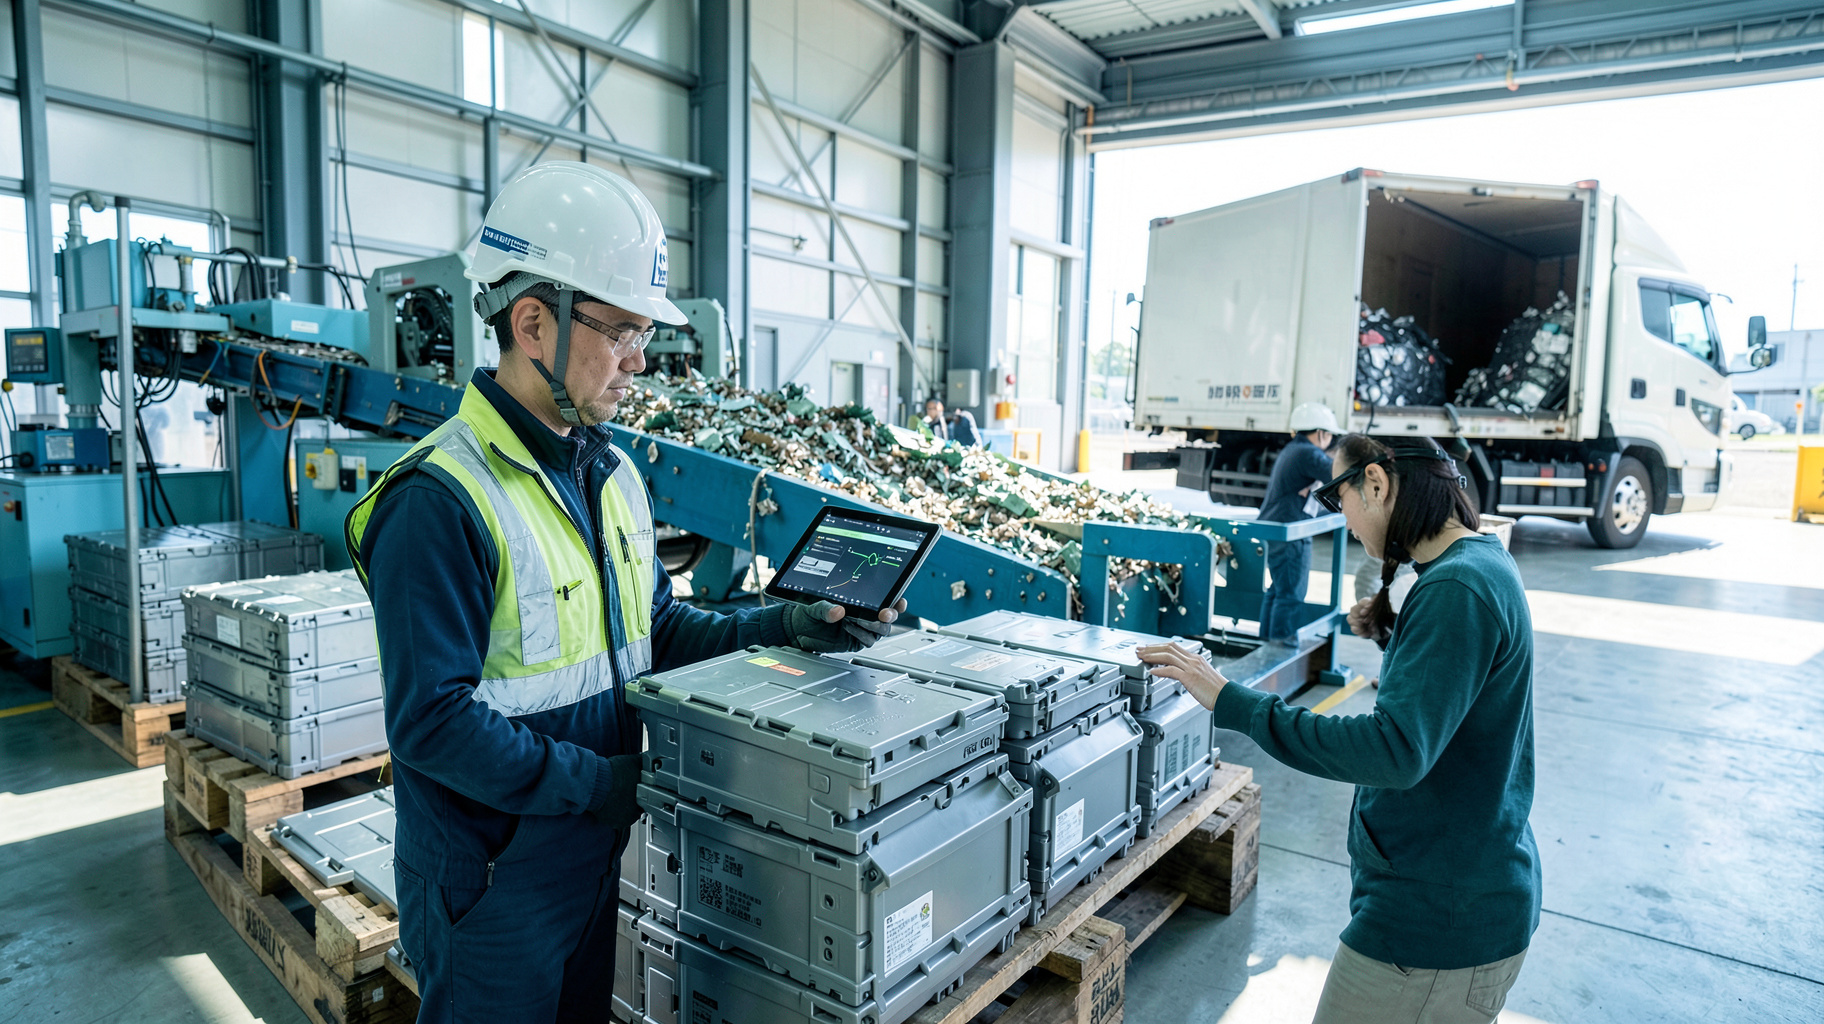
リサイクル事業では、処理技術よりも、使用済み電池を安定して集める力が収益を左右します。電池は危険物として扱われ、輸送や保管に厳しい基準があります。回収拠点を持つ販売店、解体業者、物流会社と組むことが、事業の出発点になります。
自動車や家電を扱う企業は、自社製品を引き取る仕組みを先に整えておくと有利です。回収した電池は、リサイクル会社に対して交渉力を持つ資産になります。原料を持つ側が、買い手を選べる立場になるためです。
設備投資は段階的に進めるのが現実的
使用済み電池の本格的な増加は数年先です。いま大型設備を一気に建てると、原料不足で稼働率が低迷するおそれがあります。まずは工場の端材や小型電池の処理で稼働を確保し、回収量の増加に合わせて能力を足していく進め方が堅実です。
また、電池の種類が変わると取り出せる金属の価値も変わります。鉄系の電池が増える局面では、金属の売却益だけで採算を取るのは難しくなります。処理費を受け取る契約や、再生材の長期売買契約を組み合わせ、収入源を複数にしておくことが大切です。
今日から着手できる三つの備え
一つ目は、自社が扱う電池の種類と量、廃棄までの流れを棚卸しすることです。二つ目は、輸出先の規制、とくに欧州の電池規則を確認し、履歴情報を出せる体制を準備することです。三つ目は、回収、処理、再生材の販売をつなぐ提携先を早めに探すことです。
市場の成長は追い風ですが、勝つのは数字を信じた企業ではありません。自社の電池がいつ、どこで、どれだけ戻ってくるかを見通せた企業です。